数据交易导航网是一个数据要素市场相关的数据交易、数据管理、数据服务等数商企业商业生态导航平台。
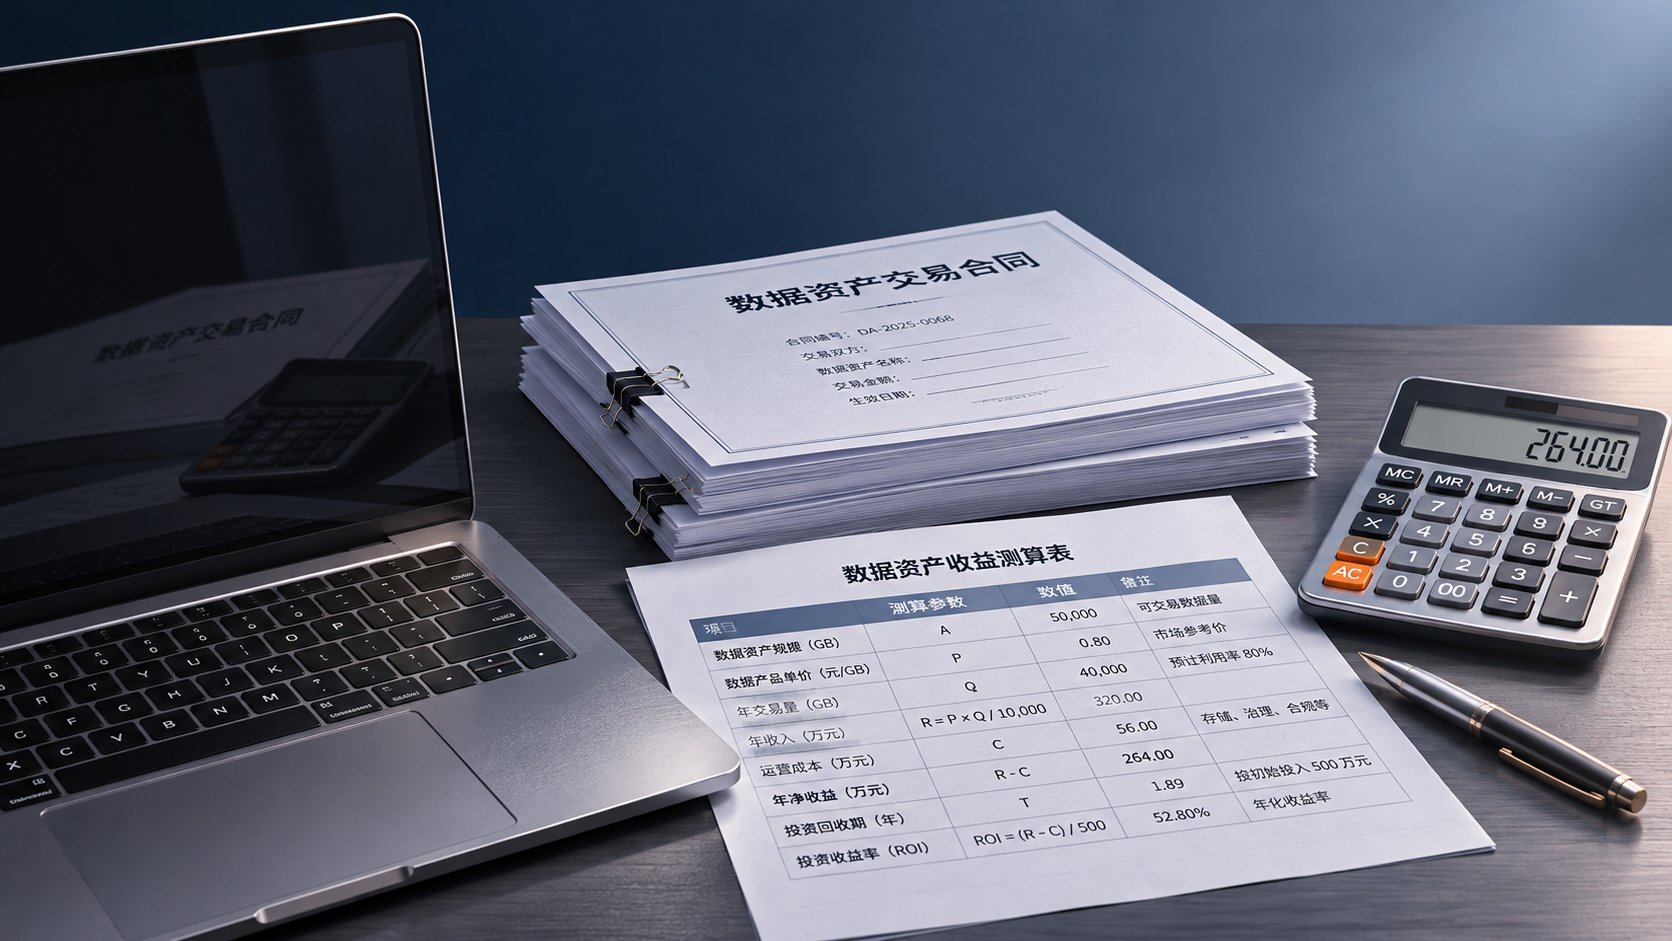
一份数据产品已经带来订单,或一套数据资源正在支撑业务降本,评估时能否据此推算其价值?答案是:数据资产评估可以采用收益法,但前提不是“数据看起来有用”,而是能够合理预测与评估对象相关的未来收益,并对风险作出有依据的判断。对于商务评估人员来说,选用收益法之前,更重要的是看清收益从哪里来、能否持续,以及其中有多少真正归属于数据资产。
什么情况下,收益法值得优先考虑?
收益法的基本思路,是预测评估对象在未来带来的收益,再按照与风险相匹配的折现率,将未来收益折算为评估基准日的价值。它关注的是未来经济利益,而非已经投入多少采集、清洗和建设成本。
如果一家企业的数据产品已有相对稳定的授权模式,合同期限、定价方式、客户续约情况和交付成本都有记录,预测未来收益就有了起点。再如,企业内部使用某类数据资源优化库存,若能通过可比业务、实施前后记录等材料,合理识别其中可持续的成本节约,也可以考虑以节约收益作为分析基础。
相反,数据虽然规模很大,却尚未形成明确用途;或者业务处于探索期,收入高度依赖尚未签约的客户,这时直接套用收益法,结果可能更多来自假设,而不是可靠证据。能建立模型,不等于模型足以支持决策。
判断能否使用收益法,先核对四个条件
1. 评估对象和权利边界清楚
要先说明评估的是哪一项数据资源、数据产品,或与之相关的特定权益,包括数据内容、使用范围、期限以及是否允许对外授权。来源不清、授权链条不完整,或涉及个人信息和重要数据合规风险,都可能影响收益实现及可持续期限。商务评估时,应让业务、法务和数据管理人员共同核对,而不只看产品介绍。
2. 收益路径能够说清
收入来自数据产品销售、持续订阅、授权使用,还是内部经营改善?不同路径需要不同证据。外部交易可关注合同、订单和回款;内部使用则要说明节约如何形成,以及如果没有这项数据,企业是否仍能通过其他方式获得类似效果。
3. 收益和成本可以合理预测
历史收入并不自动等于未来收入。评估需要结合客户稳定性、市场需求、产品迭代、数据更新频率,以及清洗、存储、安全、合规和交付等成本进行测算。缺少历史记录时,也可以使用有依据的业务预测,但关键假设和不确定性应当充分披露。
4. 风险能够反映在测算中
数据时效性下降、客户流失、政策变化、替代产品出现,都可能改变未来收益。风险可以体现在收益预测、收益期限或折现率等环节,但应避免同一风险被反复扣减,也不能只凭经验随意提高或降低折现率。
测算时,最难的往往不是公式,而是收益归属
一项数据产品的收入,通常由数据、算法、平台、品牌和销售团队共同创造。把整个产品的利润全部归给数据,容易高估;把相关收益一概排除,又可能低估数据的作用。评估时应根据项目实际,分析其他投入及其贡献,必要时考虑合理回报或采用有依据的收益分成方法,并说明选取依据。
例如,企业利用数据构建客户分析产品。测算时可以从产品预计收入出发,扣除持续运营所需成本,再分析算法、平台等其他要素的贡献,估计可归属于评估对象的收益。若无法找到可信的分摊依据,就应披露这一限制,而不是用一个看似精确的比例掩盖不确定性。
收益期限同样需要谨慎。客户合同只覆盖两年,不代表数据一定只能产生两年收益;但数据更新快、替代性强,也不宜未经论证就按长期稳定增长预测。期限判断应结合权利有效期、数据衰减、更新能力和市场需求,逐项解释。
收益法与其他方法,怎么选更稳妥?
市场法适合存在可比交易、且交易条件和相关信息能够核实的情况。数据产品的权利范围、质量和交易背景差异往往较大,即使找到了交易价格,也需要判断是否真正可比,不能简单照搬数据交易所挂牌价。
成本法更关注在评估基准日重新取得或构建类似资产所需的合理成本,并考虑相关贬值。当收益难以单独预测、可比交易又不足时,成本法可能更有参考价值。但投入高不代表未来价值一定高,尤其要注意剔除无效或不必要的支出。
实际项目中,可以根据评估目的、对象特点和资料条件,比较不同方法的适用性;具备条件时,也可采用多种方法进行分析并协调结果。不要为了得到某个预期数值,倒推选择方法。
商务评估人员可以怎样推进?
在邀请评估机构或开展内部论证前,建议先整理一份基础资料清单:数据来源及授权文件、数据目录与质量说明、产品或应用场景、相关合同和收入记录、运营成本、更新计划,以及影响使用和交易的合规材料。大数据管理平台中的数据血缘、更新和使用记录,可以为核实范围与持续运营情况提供辅助证据,但平台记录本身不能替代权属及合规判断。
随后,与业务团队围绕关键假设做情景分析:客户续约不及预期、数据更新成本上升或授权范围变化时,结果会如何变化?重点不只是得到一个数字,而是识别哪些变量最敏感、哪些证据仍需补充,方便商务人员判断交易谈判的空间和风险。
还需区分评估价值与会计入表金额。评估结论能为交易、管理或相关会计判断提供参考,但数据资源能否作为资产确认、如何计量和披露,还需结合具体业务事实及适用的会计准则判断,不能把收益法结果直接等同于可入表金额。
归根结底,收益法适合那些收益路径可解释、关键假设有支撑、风险能够合理反映的数据资产。对于仍在挖掘阶段的数据产品,先补齐权利、应用和经营证据,往往比急着给出估值更有价值。